
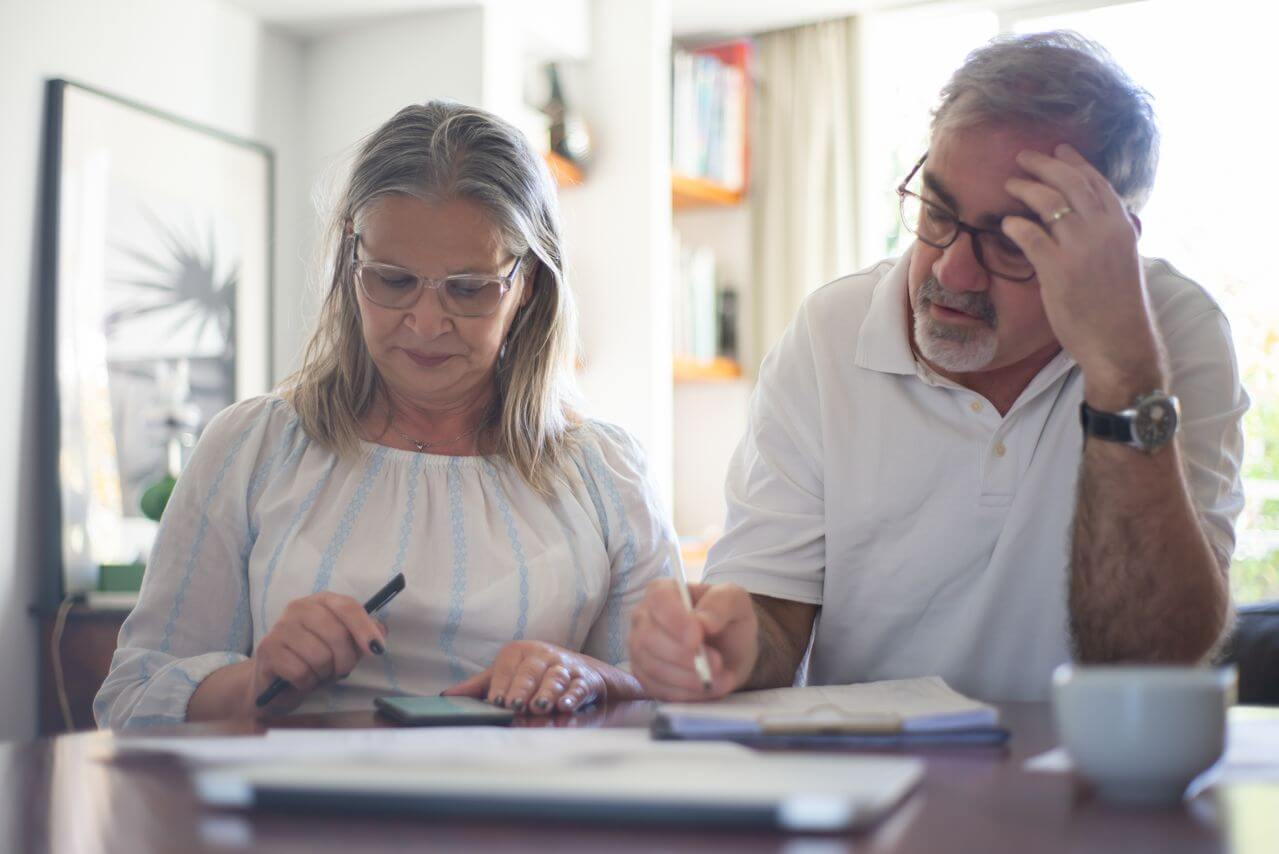
Când un singur venit plătește rata, facturile, grădinița și cumpărăturile, economiile pot părea suficiente până când apare o problemă serioasă. O rezervă de bani ajută familia să treacă peste o perioadă dificilă, însă poate fi consumată rapid dacă venitul principal dispare.
Aici apare diferența dintre economisire și protecție. Banii puși deoparte rămân disponibili pentru situații curente. O asigurare de viață este gândită pentru un eveniment grav, în care familia ar avea nevoie de o sumă mai mare decât cea strânsă până atunci.
O decizie bună pornește de la veniturile familiei, datorii, copii și obligații lunare. Asigurarea de viață are sens în măsura în care completează aceste elemente, nu în locul lor.
Economiile acoperă prezentul, polița protejează venitul viitor
Economiile și asigurarea de viață răspund la două probleme diferite. Fondul de rezervă poate plăti o reparație la mașină, câteva luni de cheltuieli sau o perioadă fără venit. Polița este legată de un eveniment prevăzut în contract, precum decesul sau, în funcție de clauze, invaliditatea.
Diferența se vede cel mai bine atunci când familia nu are încă un capital mare. Cineva poate economisi 1.000 RON pe lună și poate ajunge, după câțiva ani, la o sumă utilă. Dacă apare însă un eveniment grav înainte ca rezerva să se formeze, economiile nu pot înlocui venitul pierdut pentru o perioadă lungă.
Într-un material despre asigurările de viață, un comentator a vorbit despre „multe lucruri ascunse” în astfel de contracte și despre situații în care oamenii ar putea recupera mai puțin decât au plătit. Este o opinie personală, nu o regulă aplicabilă tuturor polițelor, dar arată de unde apare neîncrederea: din diferența dintre suma plătită lunar și suma pe care familia o poate primi în anumite condiții. (@crazylordbc3347, YouTube, [Banii în mișcare. Ce trebuie să știi despre asigurările de viață], 2021)
Într-un plan financiar de familie, cele două instrumente pot sta unul lângă altul:
- fondul de urgență plătește cheltuielile apropiate și neprevăzute;
- asigurarea de viață acoperă riscul unui venit pierdut;
- economiile pentru educație sau pensie urmăresc obiective stabilite în timp;
- polița pentru credit poate proteja familia de o datorie rămasă neachitată.
O poliță nu transformă automat finanțele familiei într-un sistem sigur. Dacă primele lunare sunt prea mari, bugetul poate rămâne fără bani pentru cheltuielile obișnuite. Dacă suma asigurată este prea mică, protecția poate fi insuficientă. Iar dacă termenii nu sunt citiți atent, așteptările familiei pot fi diferite de ceea ce scrie în contract.
De aceea, prima întrebare nu este „cât costă polița?”, ci „ce se întâmplă cu familia dacă venitul meu dispare?”. Răspunsul schimbă complet felul în care privești economisirea.
Când un venit ține în picioare mai multe planuri
Un venit nu înseamnă doar bani încasați la final de lună. El poate plăti locuința, poate susține îngrijirea copiilor și poate permite celuilalt partener să lucreze mai puțin pentru o perioadă. În unele familii, contribuția unei persoane este financiară. În altele, este legată de îngrijire, organizare și muncă neplătită.
O asigurare de viață trebuie privită prin această realitate. Dacă unul dintre parteneri moare, familia poate pierde salariul, dar poate avea și costuri noi: îngrijirea copiilor, transport, ajutor în gospodărie sau mutarea într-o locuință mai ieftină.
Un creator de conținut despre planificarea financiară a familiei a explicat că apar nevoi de protecție atunci când există copii, ipotecă și persoane care depind de venitul titularului. Ideea este simplă: polița are legătură cu obligațiile reale ale familiei, nu cu vârsta sau cu o formulă universală. (creator de conținut YouTube, [Financial planning for families: budgeting, saving for college, insurance & more!], 2026)
Poți verifica nevoia de protecție prin câteva întrebări directe:
- cine ar plăti rata dacă venitul principal ar dispărea;
- cât timp ar putea familia să trăiască din economiile existente;
- ce costuri ar apărea pentru îngrijirea copiilor;
- ce datorii ar rămâne după deces;
- ce venituri ar continua să intre în gospodărie;
- ce obiective ar trebui păstrate, chiar într-o perioadă dificilă.
De exemplu: o familie are cheltuieli lunare de aproximativ 8.500 RON, dintre care 2.700 RON reprezintă rata locuinței. Părintele care aduce venitul principal câștigă 9.000 RON, iar economiile ajung la 30.000 RON. Într-o astfel de situație, rezerva poate acoperi câteva luni, însă nu poate susține singură familia pe termen lung. O poliță cu o sumă suficientă ar putea lăsa celuilalt partener timp pentru reorganizarea bugetului, găsirea unui venit nou sau vânzarea locuinței fără presiunea unei decizii luate imediat.
Calculul nu se termină la salariul anual. Trebuie luate în calcul datoriile, economiile, alte polițe și venitul partenerului. O familie cu aceeași rată poate avea nevoie de o protecție diferită, în funcție de vârsta copiilor și de sprijinul disponibil din partea rudelor.
Aici se află partea mai puțin confortabilă: valoarea unei polițe nu se alege pentru că sună bine într-o ofertă. Se leagă de ceea ce ar trebui să acopere după dispariția unui venit.
Suma asigurată se construiește din cheltuieli, nu dintr-o impresie
Multe persoane pornesc de la prima lunară și încearcă să vadă de ce sumă pot beneficia în cazul producerii evenimentului asigurat. Ordinea poate fi inversată. Mai întâi identifici ce trebuie protejat, apoi verifici cât te costă acoperirea potrivită.
Un calcul de lucru poate porni de la trei zone: datorii, cheltuieli de trai și obiective pentru copii. Din total se scad economiile, venitul partenerului și alte surse de bani care ar rămâne disponibile. Nu este o formulă fixă. Este un punct de plecare pentru o discuție mai clară.
În comentariile unui material despre bani și asigurări, @nistorionut a cerut explicații despre randamentul unei investiții la BVB și despre cum poate investi în siguranță. Întrebarea arată o confuzie întâlnită des: protecția, economisirea și investiția ajung să fie puse în aceeași categorie, deși au scopuri diferite. (@nistorionut1102, YouTube, [Banii în mișcare. Ce trebuie să știi despre asigurările de viață], 2022)
Înainte să compari produse, notează separat:
- datoria care ar trebui achitată sau redusă;
- cheltuielile lunare fără de care familia nu poate continua;
- costurile legate de copii și educație;
- venitul care ar rămâne după eveniment;
- economiile și proprietățile care pot fi folosite;
- perioada în care familia ar avea nevoie de sprijin.
Termenul poliței contează la fel de mult ca suma. O familie cu copii mici poate avea o nevoie diferită față de una în care copiii sunt deja independenți. O persoană cu credit ipotecar poate urmări protecția până la rambursarea împrumutului. Pentru altcineva, riscul principal poate fi lipsa banilor pentru îngrijire și trai.
Trebuie făcută și diferența dintre o poliță de protecție și un produs cu economisire sau investiție. În primul caz, prima plătită cumpără în principal acoperirea unui risc. În celelalte cazuri, contractul poate include o sumă la maturitate, o valoare acumulată sau o legătură cu evoluția unor investiții. Condițiile diferă, iar retragerea înainte de termen poate avea consecințe financiare.
O asigurare de viață cu economisire poate fi o soluție potrivită pentru familiile care vor să combine protecția financiară cu formarea unui capital pe termen lung. La Asirom găsești asigurarea de viață Global Forte, un produs care îmbină componenta de protecție cu economisirea și poate contribui la construirea unui plan financiar mai bine structurat. Înainte de alegere, merită analizate perioada contractului, beneficiile oferite și condițiile în care sunt acordate, astfel încât soluția aleasă să se potrivească obiectivelor familiei. În unele cazuri, asigurătorii lansează campanii cu beneficii suplimentare, care completează protecția oferită de asigurare. În cazul produsului Global Forte, contractele cu perioade de peste 12 ani sunt eligibile pentru până la 3 teste genetice oferite ca bonus în cadrul unei campanii active până pe 27 octombrie 2027.
Când cifrele sunt puse pe hârtie, devine mai simplu să vezi ce cumperi. Uneori, cea mai ieftină primă lasă un gol prea mare. Alteori, o poliță prea încărcată apasă bugetul fără să protejeze riscul care contează.
Contractul contează mai mult decât promisiunea
O discuție bună despre asigurare nu se termină la suma lunară. Detaliile contractului stabilesc când apare plata, cine primește banii și ce situații sunt excluse.
Cuvinte precum „protecție”, „siguranță” sau „viitor” pot suna convingător, însă decizia trebuie legată de formulări precise. Cere explicații pentru fiecare acoperire și notează răspunsurile. Dacă o clauză nu poate fi explicată simplu, merită citită din nou înainte de semnare.
Verifică cel puțin următoarele elemente:
- evenimentul asigurat și definiția lui exactă;
- excluderile și situațiile în care plata poate fi refuzată;
- perioada contractului și data de la care începe acoperirea;
- persoana sau persoanele desemnate să primească suma;
- valoarea primei și condițiile în care se poate schimba;
- ce se întâmplă dacă întârzii plata sau renunți la contract.
Merită să întrebi și cum se depune o cerere de despăgubire. Unele familii descoperă prea târziu că trebuie să prezinte anumite documente, să respecte un termen sau să anunțe evenimentul printr-o procedură clară. Nu este un motiv de panică. Este un motiv pentru a păstra contractul și actele într-un loc cunoscut de beneficiar.
Un material video despre asigurări atrage atenția asupra citirii clauzelor și asupra rolului consultantului în identificarea nevoilor reale ale clientului. Recomandarea este utilă mai ales atunci când produsul include mai multe acoperiri, opțiuni sau condiții. ([EGO Life #47 despre asigurările de viață, călătorie sau locuință], 2026)
Poți cere explicații suplimentare pentru:
- diferența dintre suma asigurată și valoarea plătită la maturitate;
- modul de calcul al primei;
- efectul unei întreruperi a plăților;
- posibilitatea de modificare a beneficiarilor;
- documentele necesare în caz de daună;
- existența unei valori de răscumpărare și condițiile ei.
Nu semna în aceeași zi doar pentru că oferta pare convenabilă. Citește documentele acasă, discută cu partenerul și compară ce promite produsul cu nevoia familiei. Uneori, o întrebare pusă înainte de semnare scutește familia de o neînțelegere mult mai târziu.
Un plan financiar bun se revizuiește odată cu familia
O poliță încheiată la începutul unei căsnicii poate să nu mai fie potrivită după apariția unui copil, după cumpărarea unei locuințe sau după schimbarea locului de muncă. Venitul se modifică. Datoriile scad sau cresc. Persoanele care depind de tine își schimbă vârsta și nevoile.
De aceea, asigurarea de viață trebuie verificată când apare o schimbare importantă. Nu înseamnă că trebuie modificat contractul de fiecare dată când crește factura la energie. Înseamnă să revii asupra lui atunci când se schimbă structura familiei.
O verificare anuală poate include:
- veniturile actuale ale ambilor parteneri;
- soldul creditelor și durata rămasă;
- numărul persoanelor aflate în întreținere;
- suma economisită;
- valoarea și termenul poliței existente;
- persoana desemnată beneficiar.
Și partea administrativă contează. Partenerul trebuie să știe că există polița, unde este contractul și cui trebuie să se adreseze. O protecție despre care nimeni nu știe poate deveni greu de folosit exact când familia are cea mai mare nevoie de ea.
Dacă venitul crește, poate apărea nevoia unei sume mai mari. Dacă un credit este aproape achitat sau copiii devin independenți, nevoia se poate reduce. În unele cazuri, bugetul ar putea susține o poliță mai simplă, concentrată pe riscul principal. În altele, o acoperire suplimentară poate fi justificată.
Nu există o combinație perfectă pentru toate familiile. Economiile rămân utile pentru prezent, iar asigurarea de viață are un rol legat de pierderea unui venit sau de un eveniment grav prevăzut în contract. Împreună, pot crea un plan mai coerent decât folosirea unui singur instrument pentru toate problemele.
Partea neașteptată este că valoarea unei polițe se vede mai puțin în ziua în care o cumperi și mai mult în felul în care familia poate lua decizii fără grabă atunci când viața se schimbă.
–
Informațiile din acest articol au scop exclusiv informativ și educațional. Nu înlocuiesc consultul unui specialist.
–
Surse și experiențe din comunitate:
- YouTube; @crazylordbc3347; „Banii în mișcare. Ce trebuie să știi despre asigurările de viață”; https://www.youtube.com/watch?v=UZ0GJmeq-3g; 2021.
- YouTube; @nistorionut1102; „Banii în mișcare. Ce trebuie să știi despre asigurările de viață”; https://www.youtube.com/watch?v=UZ0GJmeq-3g; 2022.
- YouTube; creator de conținut; „Financial planning for families: budgeting, saving for college, insurance & more!”; https://www.youtube.com/watch?v=aoV3TmC7RGs; 2026.
- YouTube; creator de conținut; „EGO Life #47 despre asigurările de viață, călătorie sau locuință”; https://www.youtube.com/watch?v=88LCLoOGD80; 2026.
Sursa foto: Pexels.com