
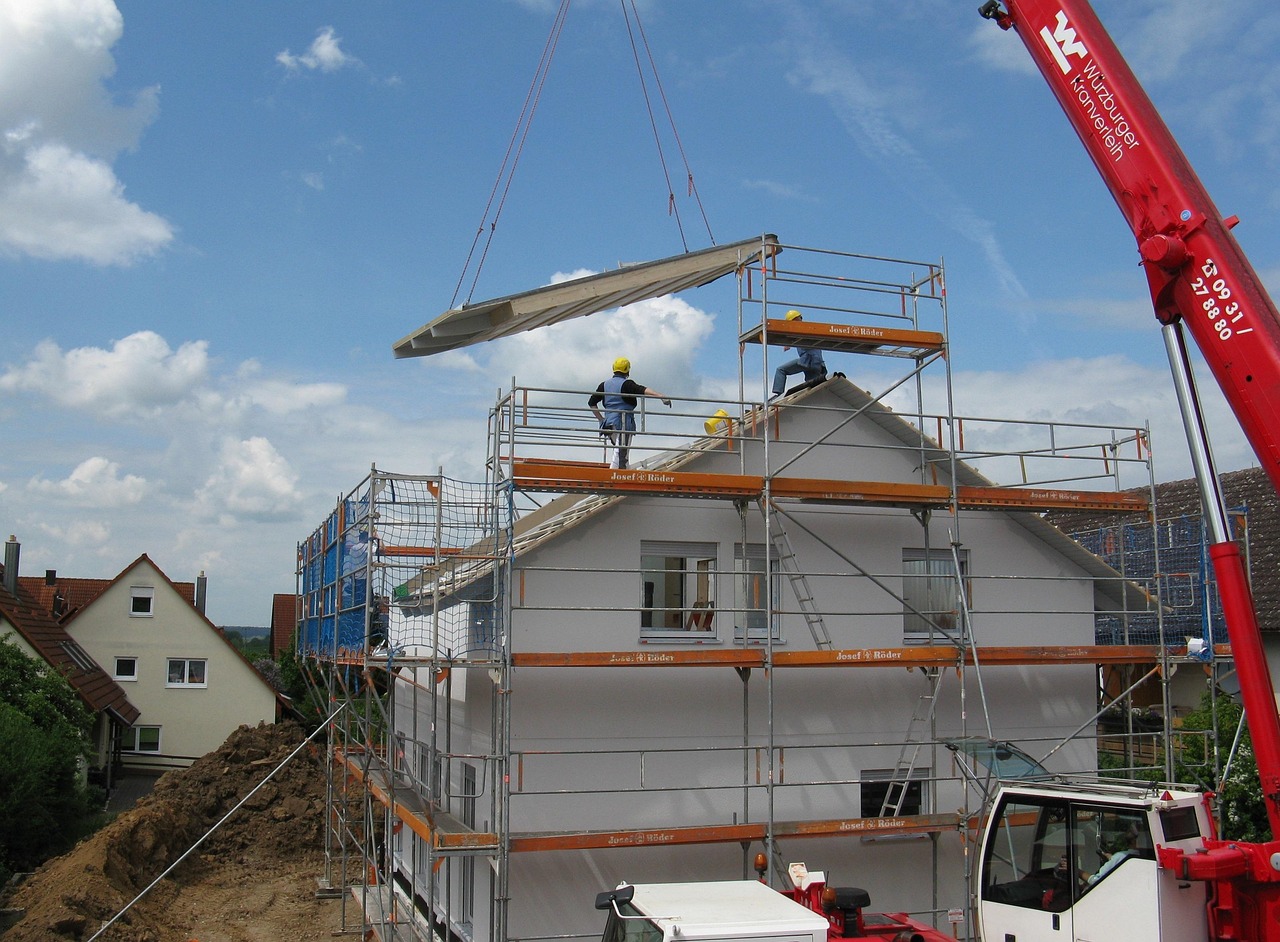
Creditul pentru construcția unei case nu intră în cont dintr-o singură mișcare. Banca eliberează banii în tranșe, după ce verifică ce s-a construit deja. Pe scurt, primești o sumă la început, apoi câte una pentru fiecare etapă încheiată. Explicațiile despre credite de pe CreditNews te ajută să pornești informat.
De ce se deblochează banii pe etape
Banca finanțează o casă care încă nu există, iar garanția ei crește odată cu lucrarea. De aceea nu are cum să vireze totul de la început. Fiecare tranșă este legată de un stadiu care se poate verifica, iar un reprezentant al băncii sau un evaluator confirmă că banii anteriori au intrat în construcție.
Pentru tine, asta înseamnă că ritmul lucrărilor și ritmul banilor trebuie să meargă împreună. Un decalaj mic poate opri șantierul câteva săptămâni, pentru că echipele și furnizorii nu așteaptă.
Etapele obișnuite ale deblocării
Schema exactă diferă de la o bancă la alta, dar în linii mari arată așa:
- prima tranșă, la începutul lucrărilor, după semnarea contractului și constituirea garanțiilor;
- a doua tranșă, după turnarea fundației;
- a treia, după ridicarea structurii și a pereților;
- a patra, după acoperiș și închiderea clădirii;
- ultima, pentru instalații și finisaje, înainte de recepția finală.
Cere băncii această schemă în scris, cu pragurile de execuție pentru fiecare tranșă. Astfel știi din start ce trebuie terminat ca să primești banii următori.
Documentele care te scutesc de întârzieri
De regulă, banca cere autorizația de construire, proiectul, devizul sau contractul cu constructorul și, la fiecare etapă, facturi și o verificare pe teren. Păstrează documentele în ordine cronologică, într-un dosar separat, pentru că ele arată unde a ajuns fiecare leu.
Întreabă din timp cât durează verificarea și în câte zile ajunge suma în cont după aprobare. Cu informația asta poți programa plățile către echipe fără stres.
Dobânda și rata în perioada de construcție
În multe oferte, cât timp banii se deblochează, dobânda se calculează doar la suma folosită până atunci, nu la întregul credit. Unele bănci propun o perioadă cu rate mai mici până la finalizarea casei. Verifică în ofertă cum se numește acest regim și cum se schimbă rata după recepție. Pentru comparații corecte, urmărește DAE, nu doar dobânda anunțată. Pe CreditNews găsești explicații dedicate despre DAE și dobânzi.
Garanții și asigurări pe durata șantierului
Banca cere de regulă o ipotecă asupra terenului și a casei în construcție, plus o asigurare a imobilului. Întreabă ce se întâmplă dacă lucrările se opresc sau dacă constructorul își încheie activitatea. Un răspuns clar acum te scutește de surprize mai târziu, când ai deja bani cheltuiți.
Greșeli care încetinesc deblocarea
Cele mai frecvente piedici sunt lucrările făcute în altă ordine decât cea din proiect, facturile care nu corespund contractului și lipsa banilor proprii pentru situațiile neprevăzute. Păstrează o rezervă pentru momentele în care o tranșă întârzie sau un cost crește.
Dacă folosești un card pentru cheltuielile mărunte de pe șantier, separă-le de bugetul casei. Merită să citești cum funcționează cardul adițional la cardul de credit și cine răspunde pentru cheltuieli, ca să nu amesteci banii familiei cu cei ai construcției.
Recomandare practică: înainte să semnezi, cere schema tranșelor, lista documentelor și o simulare a ratei pentru fiecare etapă. Pe CreditNews găsești explicații pe înțeles despre DAE, rambursare anticipată și alte noțiuni care contează într-un credit pentru casă.